En pocas palabras
Para comprar casa con Infonavit en Querétaro necesitas una relación laboral vigente con aportaciones al instituto y cumplir la precalificación que muestra tu cuenta. Con el monto aprobado eliges vivienda, se hace un avalúo, firmas la escritura ante notario y el instituto paga al vendedor. Puedes sumar un banco con Cofinavit si necesitas más monto.
El Infonavit es el instituto que administra el ahorro para vivienda de los trabajadores del sector privado y otorga créditos con ese ahorro. Fue creado en 1972. Esta guía explica, de forma general, cómo se usa para comprar en Querétaro; los requisitos exactos y montos se consultan siempre en los canales oficiales del instituto.
¿Quién puede usar Infonavit?
Los trabajadores con empleo formal cuyo patrón realiza aportaciones al instituto. Esas aportaciones se acumulan en tu subcuenta de vivienda. La precalificación considera factores como tu salario, tu edad y tu historial de aportaciones; el resultado aparece en tu cuenta en línea.
Fuente: Wikipedia: Infonavit
¿Qué tipos de crédito existen?
Además del crédito tradicional, el instituto ofrece esquemas en los que participa una institución financiera para sumar monto, como Cofinavit, y modalidades para comprobar ingresos adicionales. Los nombres y condiciones cambian con el tiempo, así que revisa la oferta vigente antes de elegir.
Fuente: Wikipedia: Infonavit
¿Cuáles son los pasos para comprar?
El proceso general es similar en todo el país, con particularidades que te explicará el notario.
- Consulta tu precalificación y el monto estimado.
- Toma el curso o taller que pida el instituto, si aplica.
- Elige la vivienda y verifica que cumple las condiciones del crédito.
- Solicita el avalúo con una unidad de valuación autorizada.
- Integra el expediente y firma la escritura ante notario.
- El instituto paga al vendedor y comienzan los descuentos vía nómina.
¿Qué tipo de casa puedo comprar en Querétaro?
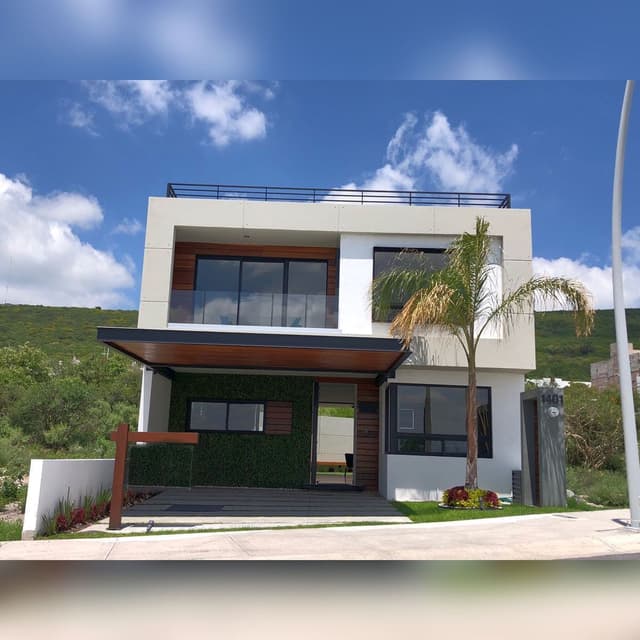
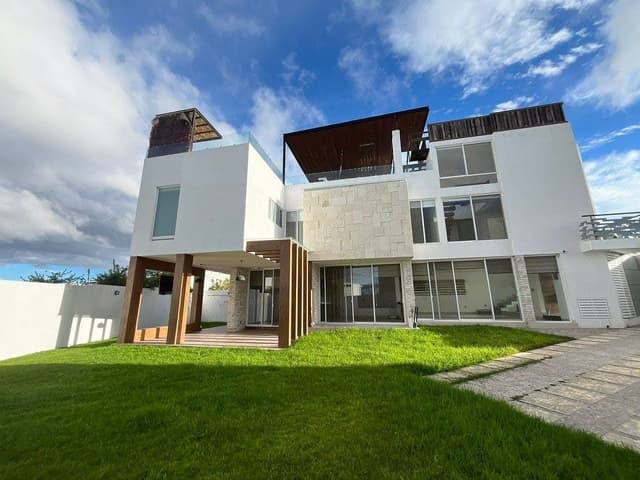
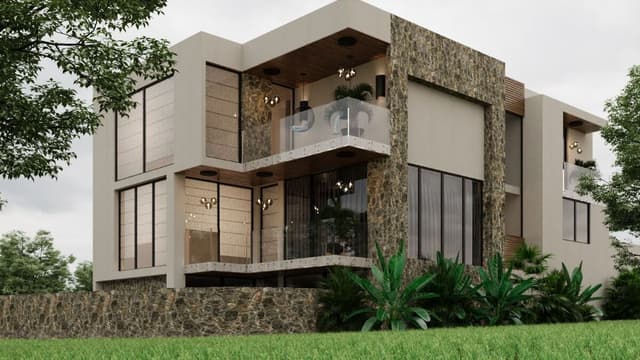
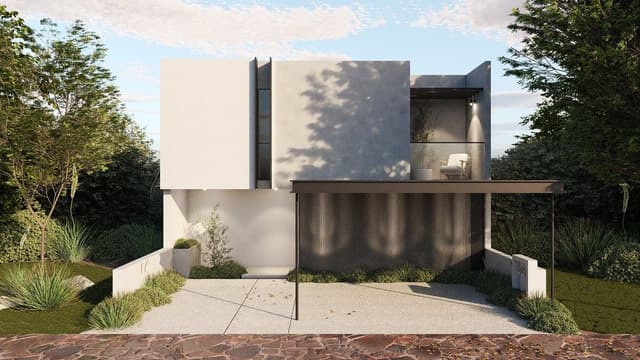
Puedes comprar vivienda nueva o usada que cumpla las condiciones técnicas y legales del crédito. En Querétaro hay opciones en zonas como El Refugio, La Vista o Milenio III; la diferencia entre el precio y el monto de tu crédito se cubre con ahorro propio o con un esquema de cofinanciamiento.
Ver más detalle
Si compras en preventa, confirma que podrás ejercer el crédito al momento de la entrega y que la vivienda tendrá lo necesario para el avalúo, como servicios conectados y escrituras individuales.
¿Qué cuidar para evitar fraudes?
Los trámites del instituto se hacen en sus canales oficiales. Desconfía de quien cobre por tramitar tu crédito o pida depósitos a cuentas personales. Profeco orienta a consumidores en temas de compra de vivienda.
Fuente: Profeco (gob.mx)
¿Cómo comparar con otras opciones?
Compara el costo total del crédito con el de un crédito bancario o un esquema combinado. El Banco de México ofrece una calculadora del Costo Anual Total (CAT) para créditos que te ayuda a ponerlos en la misma escala.
Fuente: Banco de México: Calculadora del Costo Anual Total (CAT)
¿Qué errores comunes conviene evitar?
Elegir casa antes de conocer el monto real del crédito, olvidar los gastos de escrituración, comprometerse con un apartado sin revisar que la vivienda califica, o firmar sin leer las condiciones del seguro y los descuentos. Todos se evitan con información temprana.
Te recomendamos precalificar primero, revisar opciones dentro de ese rango y pedir al notario un presupuesto antes de comprometer dinero.